Løbetid på lån - hvad betyder den og hvordan vælger du rigtigt?
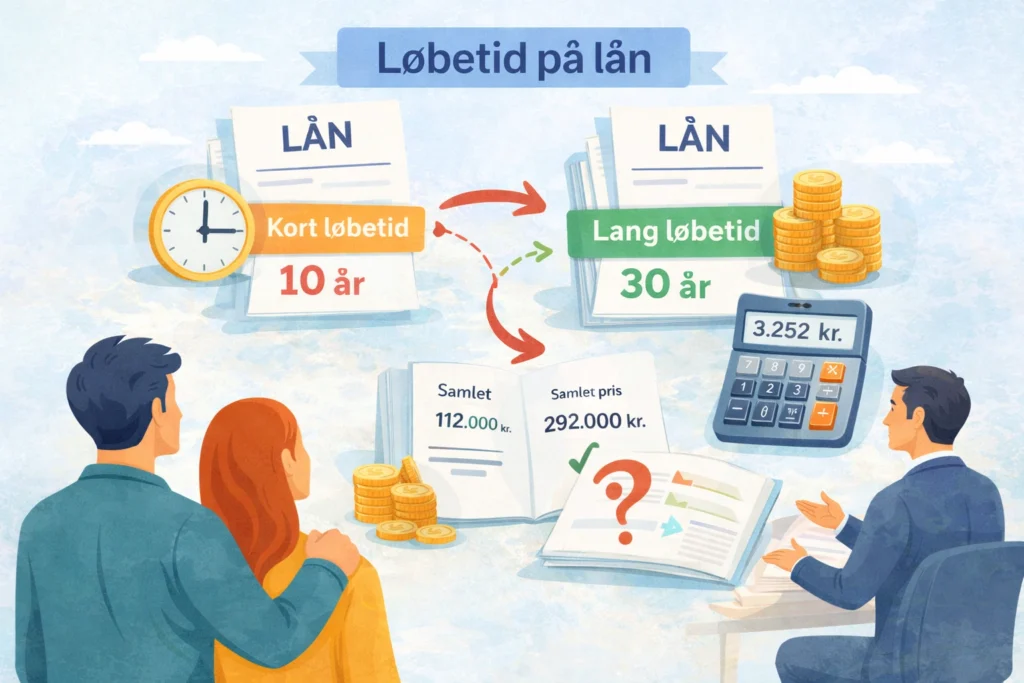
Når du optager et lån, er der én beslutning, som ofte bliver undervurderet, men som har enorm betydning for din økonomi: løbetiden på lånet. Mange fokuserer primært på renten eller den månedlige ydelse, men løbetiden er mindst lige så afgørende for, hvad lånet kommer til at koste dig i sidste ende.
Løbetiden påvirker både din månedlige økonomi, de samlede renteudgifter og din fleksibilitet fremover. Alligevel vælger mange løbetid ud fra, hvad der “føles rigtigt her og nu” og ofte uden at kende konsekvenserne.
I dette indlæg gennemgår jeg, hvad løbetid på lån betyder, hvordan den påvirker prisen på dit lån, og hvordan du vælger den løbetid, der passer bedst til din økonomi og livssituation.’
Hvad betyder løbetid på et lån?
Løbetiden er den periode, du har til at tilbagebetale dit lån. Den angives typisk i år og kan variere meget afhængigt af lånetypen. Forbrugslån kan have løbetider på få år, mens boliglån og realkreditlån ofte løber over 20, 25 eller 30 år.
Jo længere løbetid, desto lavere bliver din månedlige ydelse. Til gengæld betaler du renter i flere år, hvilket betyder, at den samlede pris på lånet bliver højere. Omvendt giver en kortere løbetid højere månedlige ydelser, men lavere samlede omkostninger.
Netop denne balance mellem ydelse og totalpris er kernen i valget af løbetid.
Hvorfor er løbetiden så vigtig?
Løbetiden påvirker din økonomi på flere niveauer. Den har betydning for, hvor meget luft du har i hverdagen, hvor hurtigt du bliver gældfri, og hvor sårbar din økonomi er over for ændringer som rentehop eller jobskifte.
Samtidig spiller løbetiden en stor rolle i bankens vurdering af dig som låntager. Banker ser blandt andet på dit rådighedsbeløb, når de vurderer, om du kan bære en given ydelse. En længere løbetid kan derfor være afgørende for, om lånet overhovedet kan godkendes.
Kort vs. lang løbetid – hvad er forskellen i praksis?
Forskellen mellem kort og lang løbetid kan virke abstrakt, men den er meget konkret, når tallene sættes på.
Forestil dig et lån på 300.000 kr. med samme rente, men med to forskellige løbetider. Med en kort løbetid betaler du mere hver måned, men bliver hurtigere gældfri og betaler markant mindre i renter samlet set. Med en lang løbetid falder den månedlige ydelse, men du ender med at betale lånet tilbage over mange flere år og dermed langt flere renter.
Det er netop derfor, man ikke kan vurdere et lån ud fra ydelsen alene. To lån kan have samme månedlige ydelse, men vidt forskellige løbetider og dermed vidt forskellige samlede omkostninger.
Her er det særligt vigtigt at kigge på ÅOP, som viser lånets reelle pris.
Løbetid på boliglån – hvad skal du være opmærksom på?
Ved boliglån og realkreditlån er løbetiden typisk lang. Realkreditlån kan have løbetider på op til 30 år, mens boliglån i banken ofte ligger mellem 10 og 20 år.
Da boliglån næsten altid har højere rente end realkreditlån, vælger mange bevidst en kortere løbetid på boliglånet for hurtigere at komme af med den dyreste gæld. Når boliglånet er afviklet, kan økonomien ofte bære mere fleksibilitet i realkreditlånet.
Kan en lang løbetid være en god idé?
Ja i nogle tilfælde. En lang løbetid er ikke nødvendigvis et dårligt valg. For førstegangskøbere, børnefamilier eller personer med svingende indkomst kan en længere løbetid give den nødvendige luft i økonomien.
Den lavere månedlige ydelse kan gøre det muligt at:
- få lånet godkendt
- opretholde et fornuftigt rådighedsbeløb
- håndtere uforudsete udgifter
Det afgørende er, at den lange løbetid er et bevidst valg og ikke bare noget, man accepterer for at få ydelsen ned.
Løbetid og fleksibilitet i fremtiden
Noget, mange overser, er, at løbetiden også har betydning for din fleksibilitet senere i livet. Med en lang løbetid kan du i princippet afdrage ekstra eller omlægge lånet senere, hvis økonomien forbedres. Med en kort løbetid er økonomien ofte mere låst fra start.
Derfor vælger nogle at kombinere en længere løbetid med muligheden for ekstraordinære afdrag. På den måde får man lav ydelse nu, men mulighed for at betale hurtigere af senere.
Hvordan vælger du den rigtige løbetid?
Der findes ikke én korrekt løbetid, der passer til alle. Den rigtige løbetid afhænger af din samlede økonomi, dine fremtidsplaner og din risikovillighed.
Du bør blandt andet overveje:
- hvor stabil din indkomst er
- om din økonomi kan klare rentestigninger
- om du forventer større ændringer i livet (børn, boligskifte, job)
- hvor vigtigt det er for dig at blive gældfri hurtigt
Når banker rådgiver om løbetid, tager de højde for netop disse faktorer. Derfor kan det være en fordel at indhente tilbud fra flere banker, så du kan se, hvordan løbetiden påvirker både pris og vilkår.
Løbetid, renter og samlede omkostninger hænger sammen
Det er vigtigt at forstå, at løbetid og rente ikke kan vurderes isoleret. Et lån med lav rente og meget lang løbetid kan i sidste ende blive dyrere end et lån med lidt højere rente og kortere løbetid.
Derfor bør du altid se på:
- løbetid
- rente
- gebyrer
- ÅOP
– samlet.
Kun på den måde kan du vurdere, hvad lånet reelt koster.
Konklusion: Løbetiden er en af de vigtigste beslutninger ved et lån
Løbetiden på dit lån har stor betydning for både din månedlige økonomi og den samlede pris, du ender med at betale. En lang løbetid kan give tryghed og luft her og nu, mens en kort løbetid kan spare dig for mange renteudgifter på længere sigt.
Det vigtigste er ikke at vælge den korteste eller længste løbetid, men at vælge den rigtige løbetid for dig. Og det kræver, at du forstår konsekvenserne og sammenligner dine muligheder.
Jo bedre overblik du har over løbetidens betydning, desto bedre rustet er du til at træffe en økonomisk beslutning, der holder, både nu og i fremtiden.