Gældsfaktor - hvad betyder det for din økonomi?
Når man snakker bank, lån og boligkøb, dukker begrebet gældsfaktor næsten altid op. Det lyder teknisk, men i virkeligheden er det et ret simpelt tal, som bankerne bruger til at vurdere, hvor meget gæld man kan bære. Det hænger tæt sammen med rådighedsbeløbet, og begge dele er noget du hurtigt støder på, hvis du skal låne penge – eller hvis du bare vil skifte bank.
Jeg har her samlet det vigtigste om gældsfaktoren, så du kan få et overblik uden at skulle grave dig ned i økonomibøger først.
Hvad er gældsfaktoren egentlig?
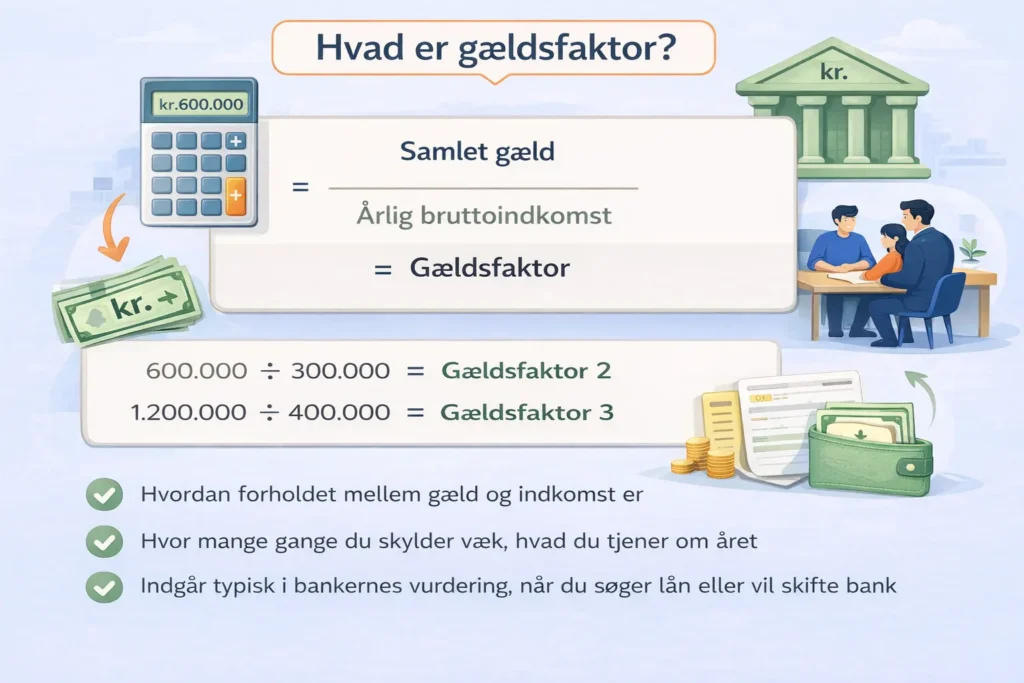
Kort fortalt viser gældsfaktoren, hvor mange gange din årlige bruttoindkomst du skylder væk. Det regnes sådan:
Samlet gæld / Årlig bruttoindkomst = Gældsfaktor
Et par eksempler gør det nemmere:
- Tjener du 400.000 kr. om året og skylder 800.000 kr., bliver det en gældsfaktor på 2
- Tjener du det samme, men skylder 1.600.000 kr., er gældsfaktoren 4
Det er altså et tal, der fortæller lidt om, hvor “tung” din gæld er i forhold til din indkomst.
Hvorfor går bankerne så meget op i det?
Når banker vurderer kunder (uanset om det er boliglån, samlelån eller et almindeligt bankskifte), prøver de at vurdere risikoen. Gældsfaktoren er én måde at gøre det på.
En høj gældsfaktor betyder ikke nødvendigvis, at man ikke kan låne. Men banken vil kigge på:
- hvor stabil ens indkomst er,
- hvilke typer lån man har,
- om der er friværdi i boligen,
- om der er opsparing,
- om man er én eller to i husstanden.
Der er altså ikke ét tal, der automatisk lukker døren. Banker kigger altid på helheden, og to personer med samme gældsfaktor kan blive vurderet helt forskelligt.
Hvornår er gældsfaktoren “høj”?
Der findes ikke en officiel grænse, men i praksis ser man tit noget i den her stil:
- 1–3 → helt almindeligt
- 3–4 → højere belastning, især uden boliglån
- 4+ → kræver ofte særlig begrundelse eller friværdi
Det vigtige er, hvad gælden består af. Hvis gældsfaktor 4 skyldes et realkreditlån, er det normalt. Skyldes den derimod forbrugslån og dyre kreditter, er det noget helt andet.
Det er derfor gældsfaktoren aldrig giver mening alene.
Gældsfaktor ved boligkøb
Ved boligkøb fylder tallet meget, fordi boligen typisk udgør størstedelen af ens gæld.
Her kigger banker også på ting som:
- belåningsgrad,
- rentefølsomhed,
- rådighedsbeløb,
- eventuel friværdi,
- og om der er to indtægter i husholdningen.
Hvis indkomst og bolig passer sammen, og budgettet ikke knækker ved en rentestigning, er en høj gældsfaktor sjældent en dealbreaker.
Kan man selv påvirke gældsfaktoren?
Ja, faktisk på flere måder. Man kan enten:
A) Skære i gælden
– indfri dyre lån først (forbrugslån, kreditter osv.)
– samle gæld ét sted (ofte billigere og mere gennemskueligt)
B) Styrke indkomsten
– fastansættelse, mere timer, lønforhandling osv.
Det er ikke altid noget, man kan ændre fra den ene dag til den anden, men i forhold til banken betyder det meget, om økonomien er stabil og realistisk. Bankerne lægger f.eks. også mærke til, om man har opsparing, og om man deler udgifter med en partner.
Gældsfaktor vs. rådighedsbeløb
De to begreber bliver tit blandet sammen, men de måler helt forskellige ting:
- Gældsfaktor = forholdet mellem gæld og indkomst
- Rådighedsbeløb = det du har tilbage hver måned efter faste udgifter
Du kan sagtens have høj gældsfaktor, men stadig et sundt rådighedsbeløb eller omvendt. Det er derfor banker altid kigger på begge dele.
Hvis du er nysgerrig, har jeg også skrevet om rådighedsbeløb separat.
Hvorfor er det relevant ved bankskifte?
Når man skifter bank, bliver man også vurderet – især hvis man vil optage nye lån eller samle sin gæld. For nogle kan et bankskifte faktisk give bedre vilkår netop fordi:
- en ny bank ser potentiale i kunden,
- man samler al gæld ét sted (det gør én mere attraktiv),
- eller man får bedre forhandlingskraft som samlet kunde.
Det kan derfor være en fordel at få flere banker i spil, så man kan sammenligne vilkårene.