Friværdi: Hvad betyder friværdi – og hvorfor er det vigtigt?
Hvis du ejer bolig, har du sikkert hørt ordet “friværdi” før. Men hvad betyder det egentlig, hvordan opstår friværdi, og hvorfor går banker så meget op i det? Det prøver jeg at gennemgå i dette indlæg.
Hvad er friværdi?
Friværdi er forskellen mellem, hvad din bolig er værd, og hvad du skylder i den.
Enkelt eksempel:
- Din bolig er vurderet til 3.000.000 kr.
- Du skylder 2.100.000 kr. i realkredit + banklån
Så har du friværdi for 900.000 kr.
Det er i virkeligheden et udtryk for, hvor stor en del af boligen du “selv ejer”, og hvor stor en del banken/realkreditten ejer.
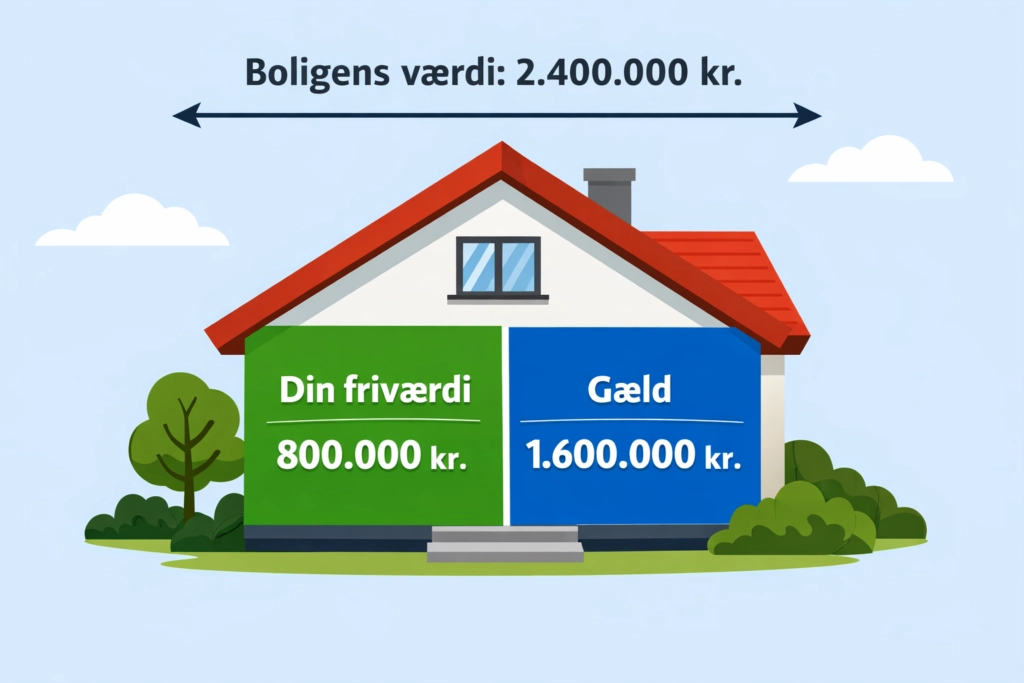
Hvordan opstår friværdi?
Friværdi kan opstå på tre måder:
- Boligpriserne stiger
Hvis markedet bevæger sig opad, stiger din boligs værdi uden du gør noget. - Du afdrager på dine lån
Når restgælden falder, vokser friværdien løbende. - Du forbedrer boligen
Renoveringer som nyt køkken, tag, gulve eller energioptimering kan øge vurderingen.
I praksis er det typisk en kombination af stigende priser og afdrag, der skaber friværdi over tid.
Hvorfor er friværdi vigtig?
Friværdien spiller en stor rolle i forhold til lån, kredit og bankskifte, fordi den fortæller noget om din økonomiske styrke.
Jo større friværdi, desto mere attraktiv er du for banken, fordi friværdien fungerer som en form for sikkerhed.
Stor friværdi kan give adgang til:
- Bedre renter på realkredit og banklån
- Mulighed for at låne til renovering, bil eller udbetaling
- Mulighed for omlægning af lån
- Mulighed for at samle gæld billigere
Derfor spørger banker næsten altid til friværdi, når man fx vil skifte bank, optage boliglån eller forhandle vilkår.
Hvad betyder friværdi for din lånerente?
Banker vurderer risiko og friværdi sænker risikoen. Hvis boligen dækker for en stor del af gælden, er banken “sikret”, og det giver næsten altid lavere rente.
Det er også en af grundene til, at to naboer kan få vidt forskellige renter, selvom de tjener det samme: boligøkonomien er forskellig.
Kan man låne i friværdi?
Ja, mange bruger friværdi til at finansiere større udgifter, f.eks. renovering, bil, bryllup eller gældssamling. Der er grundlæggende tre måder at låne i friværdi på:
1. Tillægslån i realkreditten
Ofte den billigste løsning pga. lav rente og lang løbetid.
2. Prioritetslån i banken
En fleksibel kredit hvor renten følger restgælden.
3. Omlægning af lån (f.eks. til et højere beløb)
Bruges hvis man samtidig vil ændre rentetype eller løbetid.
Det er dog ikke altid en god idé at “spise friværdi”, og banken vil altid kigge på økonomien samlet.
Hvad hvis friværdien er negativ?
Negativ friværdi (også kaldet “teknisk insolvens”) betyder, at boligen er mindre værd end gælden. Det sker typisk ved faldende boligpriser.
Eksempel:
- Boligens værdi: 2.000.000 kr.
- Restgæld: 2.200.000 kr.
= -200.000 kr. friværdi
Det betyder ikke, at man skal sælge, men det kan gøre det svært at:
- Skifte bank
- Låne yderligere
- Omlægge lån
I sådanne perioder anbefaler mange banker at “ride stormen af” og afdrage, så gælden falder.
Friværdi og bankskifte
Hvis du overvejer at skifte bank, vil banken ofte se på:
- Friværdi
- Rådighedsbeløb
- Gældsfaktor
- Indtægter/udgifter
Stor friværdi gør processen lettere, fordi det viser, at du har solid sikkerhed.
Hvis du vil læse mere om selve processen, kan du se vores guide til skift bank.
Hvor meget friværdi skal man have?
Der findes ikke et “rigtigt tal”, men som tommelfingerregel:
- Over 20% friværdi → stærkt udgangspunkt
- 0–20% friværdi → normalt for nykøbte boliger
- Negativ friværdi → udfordrer lån og omlægning
Derudover vurderer banker også din gæld i forhold til indtægt (gældsfaktor) og din økonomi efter faste udgifter (rådighedsbeløb).
Hvordan finder man sin friværdi?
Du kan finde friværdien ved at:
- Tjekke boligens værdi
via offentlig vurdering eller markedsvurdering - Tjekke din restgæld
via realkredit og bank
Hvis du skal bruge præcise tal (fx til omlægning eller bankskifte), kræver det ofte en markedsvurdering.
Konklusion
Friværdi er enkelt forklaret den del af boligen, du selv ejer. Den har stor betydning for lån, renter, forhandling og bankskifte, uanset om du skal renovere, købe nyt eller bare optimere din økonomi.
Hvis du vil se, hvad din friværdi kan betyde for dine vilkår, kan du indhente tilbud fra flere banker og sammenligne, så du finder dem, der vurderer din økonomi bedst. Det er gratis og uforpligtende her på siden og du binder dig ikke til noget.