Kreditvurdering: Hvad kigger banken på og hvorfor betyder det noget?
af: redaktionen | 27. januar 2026
Hvis du overvejer at skifte bank, købe bolig eller ansøge om lån, vil du før eller siden støde på ordet “kreditvurdering”. Det er et centralt begreb i bankverdenen, men mange er usikre på, hvad det egentlig betyder, hvordan det foregår, og hvad banken bruger vurderingen til.
I praksis er kreditvurdering bankens måde at vurdere, om du økonomisk set passer ind som kunde, og hvilke priser, renter og muligheder du kan få. Det gælder uanset om du søger et boliglån, et billån, en kassekredit eller blot undersøger, om en anden bank kan matche det du har i dag.
I denne artikel gennemgår jeg, hvad kreditvurdering går ud på, hvilke faktorer der indgår, og hvorfor det også har betydning, hvis du blot vil indhente tilbud fra en ny bank.
Hvad er en kreditvurdering?
En kreditvurdering er bankens samlede vurdering af din økonomi. Det er ikke en eksamen i privatøkonomi, men et øjebliksbillede af, hvad du tjener, hvor meget du skylder, hvad du ejer, og om du har luft i din økonomi.
Banken bruger vurderingen til to ting:
- at afgøre om du kan blive kunde og hvilke produkter der passer
- at fastsætte vilkår, renter og priser
Derfor kan to personer med den samme indkomst få vidt forskellige tilbud, afhængigt af deres øvrige økonomi, gæld og råderum.
Hvad kigger banken på?
Selvom der kan være forskel på banker, er der en række faktorer, som altid indgår i en kreditvurdering.
Her er de vigtigste:
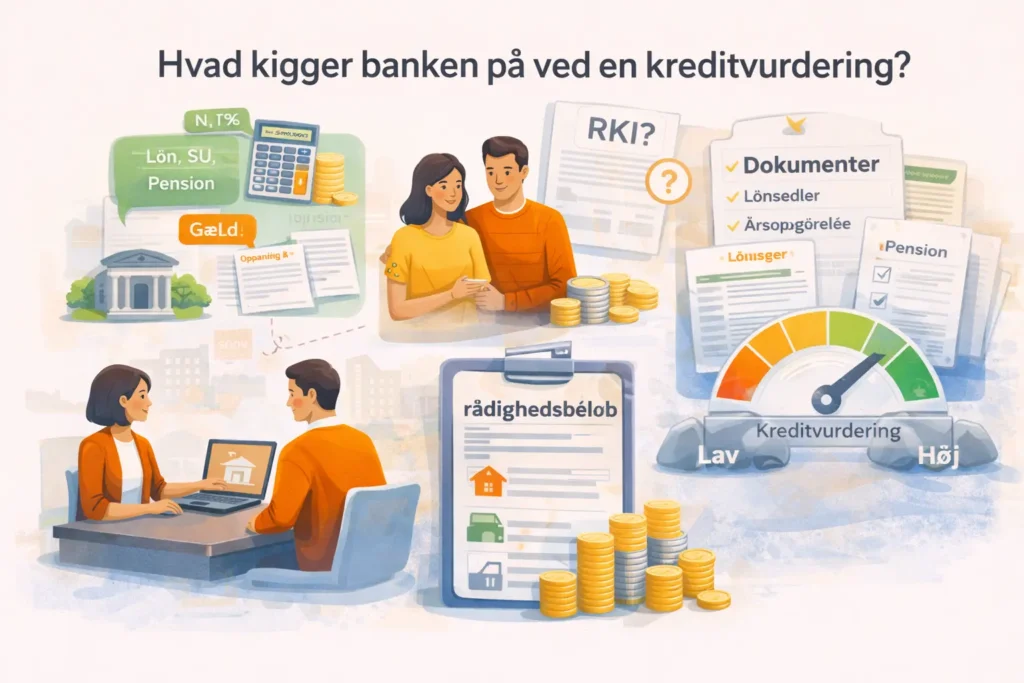
Indkomst
Fast indkomst er en af de vigtigste parametre. Banken kigger ikke kun på beløbet, men også på stabiliteten:
- fast løn
- timeløn
- dagpenge
- SU
- pension
- virksomhedsskatteindkomst
Jo mere stabilt og forudsigeligt, jo bedre.
Udgifter
Banken vurderer dine faste udgifter, fx husleje, forsikringer, forbrug og abonnementer. Det er her rådighedsbeløbet kommer i spil, som et tal der viser, hvor mange penge du har tilbage hver måned, når det nødvendige er betalt. Det kan du læse mere om i vores artikel om rådighedsbeløb.
Gæld og låneforpligtelser
Her kigger banken på:
- forbrugslån
- boliglån
- billån
- kassekredit
- afbetalingsordninger
Gæld er ikke nødvendigvis et problem, men banken vurderer forholdet mellem din gæld og din indkomst. Det kaldes gældsfaktor, og du kan læse mere om det i vores guide om gældsfaktor.
Opsparing og friværdi
Formue spiller også ind. Hvis du har opsparing, pension eller friværdi i bolig, styrker det din profil, fordi banken får en “buffer”, der mindsker risikoen.
Betalingshistorik
Banken ser på om du tidligere har betalt dine lån til tiden, og om du eventuelt står registreret i RKI. En RKI-registrering kan gøre det svært at skifte bank eller låne penge.
Hvorfor laver banken kreditvurdering – også selvom du bare vil have et tilbud?
Det spørgsmål møde2r mange, når de undersøger, hvordan man kan skifte bank.
Grunden er simpel: En bank kan ikke give dig et realistisk tilbud uden at kende din økonomi.
Ellers ender du med et teoretisk tilbud, som ikke afspejler de renter eller vilkår, du kan få i virkeligheden. Det er derfor, banker ofte beder om:
- lønsedler
- årsopgørelse
- pensionsoversigt
- kontoudtog
Når du bruger en tjeneste som vores, foregår det mere struktureret, fordi du blot uploader dokumenterne ét sted og bankerne giver realistiske tilbud på det grundlag. Det er den letteste måde at finde den billigste bank for dig, hvis det er det du vil undersøge.
Hvad betyder kreditvurderingen for dine muligheder?
Kreditvurderingen afgør ikke kun, om banken siger ja eller nej. Den påvirker også:
- rente på boliglån
- rente på banklån
- kreditgrænser
- mulighed for kassekredit
- om du kan samle gæld i ét lån
- om du kan skifte bank
Det er årsagen til, at to personer med samme job og løn kan få vidt forskellige lånemuligheder eller rentevilkår.
Kan man forberede sig på en kreditvurdering?
Det korte svar er ja. Man kan stille sig bedre ved at:
- lukke unødvendige abonnementer
- afvikle små gældsposter, hvis muligt
- undgå misligholdte betalinger
- samle dokumentation på forhånd
- skabe ro i økonomien før bankskifte
Hvis du f.eks. er midt i jobskifte, på dagpenge eller i barsel, kan det være smartere at vente, fordi banken prioriterer stabilitet.
Konklusion
Kreditvurdering er bankens værktøj til at matche dig med de rigtige produkter og priser. Det handler ikke om at “bestå” eller “dumpe”, men om at give et realistisk billede af din økonomi.
Derfor har det betydning både ved bankskifte, boligkøb og almindelige låneforespørgsler.
Hvis du overvejer at skifte bank eller bare vil teste, om du kan få bedre vilkår, kan du indhente tilbud uden at forpligte dig. Det er gratis, og du binder dig ikke til noget. Derefter kan du sammenligne med det du har i dag og vælge det der giver bedst mening.


