Nationalbanken har hævet renten: Så meget dyrere bliver dit lån per måned (2026)
af: redaktionen | 08. oktober 2026
Nationalbanken har den 11. september 2026 igen hævet renten: Så meget dyrere bliver dit lån per måned
Det økonomiske landskab har ændret sig markant. Danmarks Nationalbank har hævet foliorenten til 2,10 %, hvilket markerer et skifte i pengepolitikken, som direkte rammer de danske husholdninger og boligejere. Rentehævningen kommer i kølvandet på lignende stramninger fra Den Europæiske Centralbank (ECB), der forsøger at stabilisere økonomien i eurozonen.
For tusindvis af danskere med variable lån betyder denne beslutning én ting: De månedlige ydelser stiger. Men hvor hårdt rammer rentestigningen egentlig din personlige økonomi, og hvad kan du gøre for at beskytte dit rådighedsbeløb? I denne dybdegående artikel gennemgår vi de konkrete konsekvenser og viser, hvordan du ved hjælp af økonomiske beregnere og strategiske bankskifte kan minimere regningen.
Hvorfor stiger renten nu?
Danmarks Nationalbank fører en fastkurspolitik over for euroen. Det betyder, at når centralbanken i Frankfurt justerer sine knapper, følger de danske renter trop kort efter. Formålet med at hæve renten er generelt at dæmpe den økonomiske aktivitet og holde inflationen i skak.
Selvom en højere rente kan være sundt for makroøkonomien på lang sigt, mærkes det med det samme hos den enkelte forbruger. De officielle satser, herunder foliorenten og indskudsbevisrenten, ligger nu solidt på 2,10 %, mens udlånsrenten er oppe på 2,25 %. Hvis du vil dykke ned i de historiske data og se de specifikke satser, kan du læse mere direkte på Danmarks Nationalbanks officielle renteside.
Det konkrete regnestykke: Hvad koster det dig?
Det store spørgsmål for de fleste boligejere er: "Hvor mange penge skal jeg betale ekstra hver måned?". Svaret afhænger fuldstændigt af din låntype, din restgæld og dit bidragssatsniveau. Lad os se på de mest almindelige scenarier.
Variable lån (F-kort, F3 og F5)
De boligejere, der står først for til at mærke effekten, er dem med variable lån som F-kort. Da disse lån tilpasses markedet løbende (typisk hvert halve år), slår Nationalbankens renteforhøjelse igennem næsten med det samme ved næste rentefornyelse.
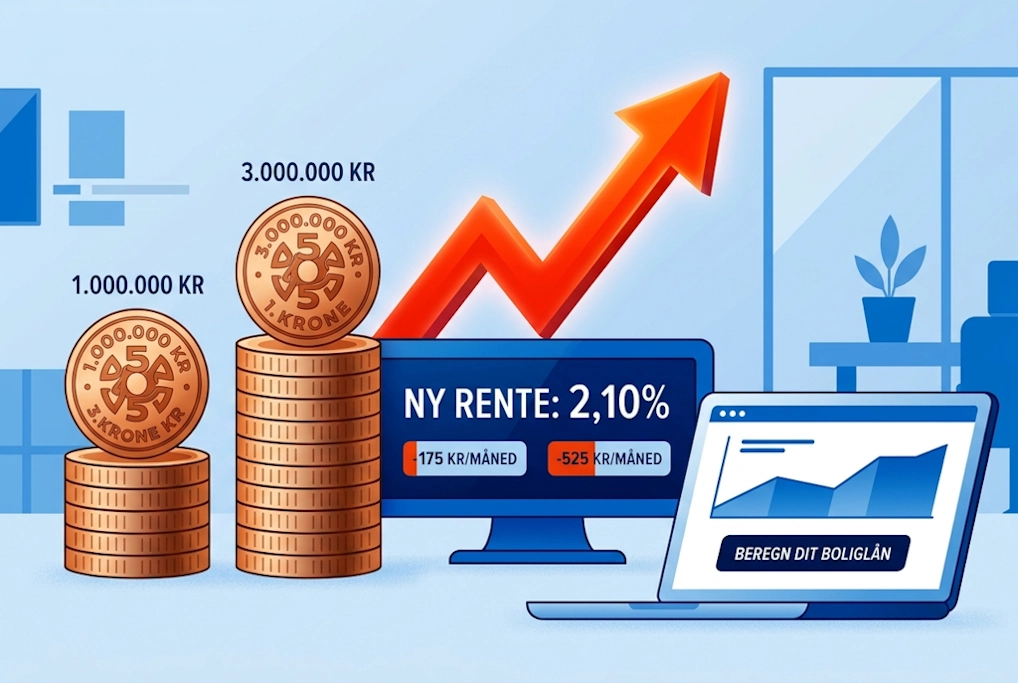
- Lån på 1.000.000 kr.: En renteforhøjelse på 0,25 procentpoint betyder en ekstra udgift på cirka 150 til 200 kr. om måneden før skat. Efter skat udgør det et fald i rådighedsbeløbet på omkring 100-130 kr.
- Lån på 3.000.000 kr.: Her stiger den månedlige regning med omkring 450 til 600 kr. før skat, hvilket mærkes betydeligt i et almindeligt husholdningsbudget.
Andelsboliglån og banklån
Har du et andelsboliglån eller et almindeligt boligskiftelån i banken, fastsættes renten ofte variabelt ud fra bankens egne marginaler, som tager udgangspunkt i Nationalbankens satser. Her ser vi ofte, at bankerne hæver udlånsrenten hurtigt for at beskytte deres egne avancer. Det gør andelsboligejere særligt sårbare over for de nye udmeldinger.
Prøv vores Låneberegner
Er du i tvivl om, præcis hvad de nye rentesatser betyder for dit lån? Indtast din restgæld og din nuværende rente i vores beregner og se øjeblikkeligt din nye månedlige ydelse efter skat.
Beregn dit lån nuHvorfor du ikke blindt skal acceptere bankens nye rente
Når de pengepolitiske renter stiger, udnytter mange pengeinstitutter situationen til at skrue op for udlånsrenten for privatkunder. Men data viser, at der er enorme forskelle på, hvor hurtigt og hvor meget de enkelte banker reagerer. Ifølge forbrugerøkonomiske analyser stiger danskernes nettorenteudgifter ofte skævt, fordi indlånsrenterne (det du får for at have penge stående) ikke stiger i samme tempo som udlånsrenterne.
Dette skaber et unødigt stort spænd, som går ud over din pengepung. Ved at være proaktiv kan du undersøge markedet og potentielt spare tusindvis af kroner om året alene på dit banklån eller andelsboliglån.
Strategier: Sådan tackler du de stigende renter
Du behøver ikke blot at se passivt til, mens dine månedlige udgifter stiger. Der er flere konkrete værktøjer og strategier, du kan tage i brug med det samme.
1. Overvej en låneomlægning
Hvis du sidder med et kort variabelt lån og frygter, at renten skal endnu længere op, kan det være tid til at kigge på fastforrentede lån eller lån med renteloft. Selvom den faste rente lige nu er højere end den variable, giver det en uvurderlig budgetsikkerhed. Omvendt kan boligejere med ældre fastforrentede lån til lave renter nogle gange udnytte kursfald til at skære en bid af restgælden af via en opkonvertering. For uvildig rådgivning og tests af finansielle produkter kan du orientere dig hos Forbrugerrådet Tænk.
2. Lav ekstraordinære afdrag
Har du frie midler stående på en almindelig opsparingskonto til en lav rente? Når lånerenten stiger, bliver den reelle "gevinst" ved at afdrage på din gæld tilsvarende højere. Ved at lave et ekstraordinært afdrag på dit variable lån reducerer du din restgæld og mindsker dermed effekten af fremtidige rentestigninger.
3. Gennemfør et strategisk bankskifte
Den mest effektive metode for mange er at indhente tilbud fra konkurrerende banker. Mange overvurderer, hvor besværligt det er at skifte bank. I dag klares størstedelen af processen digitalt, og den nye bank sørger for at flytte dine betalingsserviceaftaler, konti og lån.
Brug vores beregnere til at teste dit rådighedsbeløb
Før du kontakter en ny bank, er det vigtigt at kende dine egne tal. Bankerne kigger primært på to parametre, når de skal vurdere dig som kunde:
- Gældsfaktor: Hvor meget udgør din samlede gæld i forhold til din husstands bruttoindkomst? (Typisk bør den ikke overstige 3,5-4).
- Rådighedsbeløb: Hvor mange penge har du tilbage til mad, tøj og fornøjelser, når alle faste udgifter og de nye, højere låneydelser er betalt?
Brug vores onlinetool til at lægge et realistisk budget, så du står markant stærkere i forhandlingen med bankrådgiveren. Jo bedre styr du har på dit rådighedsbeløb, desto nemmere har du ved at presse banken på bidragssatsen eller rentemarginalen.
Overvejer du at skifte bank?
Lad ikke rentestigninger æde dit rådighedsbeløb. Brug vores gratis guide og tjekliste til bankskifte, så du er klædt optimalt på til at forhandle den lavest mulige rente hjem.
Læs guiden til bankskifte her →Tjekliste: Dette skal du gøre nu
For at opsummere bør du handle ud fra følgende tre trin, så snart Nationalbanken melder om renteændringer:
| Trin | Handling | Formål |
|---|---|---|
| 1 | Tjek din seneste betalingsoversigt og lånedokumenter | Find din præcise restgæld og nuværende rentesats. |
| 2 | Kør tallene igennem vores låneberegner | Se den præcise månedlige stigning for din økonomi. |
| 3 | Indhent alternative banktilbud | Pres din nuværende bank på renten eller skift til en billigere løsning. |
Konklusion: Vær proaktiv frem for passiv
Rentestigninger fra Danmarks Nationalbank er et vilkår, vi må leve med i perioder med økonomisk tilpasning. Men det betyder ikke, at du stiltiende skal acceptere, at dit rådighedsbeløb skrumper ind måned for måned. Ved at bruge de rette økonomiske beregnere, holde øje med markedets lånemuligheder og udfordre din eksisterende bank, kan du genvinde kontrollen over din privatøkonomi.
Start med at kortlægge dine lån i dag – jo hurtigere du handler, desto mere sparer du på den lange bane.


